Arbetspensionen och riksdagsvalet 2027
Det är riksdagsval i Finland i april 2027. Arbetspensionerna kommer antagligen att debatteras också den här gången. Pensionsrelaterade teman som alltid väcker intresse är exempelvis pensionärernas ekonomi, medelpensionen, pensionsindex, skillnaderna mellan mäns och kvinnors pensioner, pensionsålderns utveckling, finansieringen av pensionerna, vad man får för pensionsavgifterna och pensionstak.
På den här sidan har vi kortfattat sammanställt fakta och länkar till mera information om olika teman. Innehållet byggs ut och uppdateras när nya data blir tillgängliga. Till exempel gav Pensionsskyddscentralens långsiktiga pensionsberäkningar (PTS), som färdigställdes i juni 2026, ny information om utsikterna för finansieringen av pensionerna.
Pensionärernas ekonomi har förbättrats
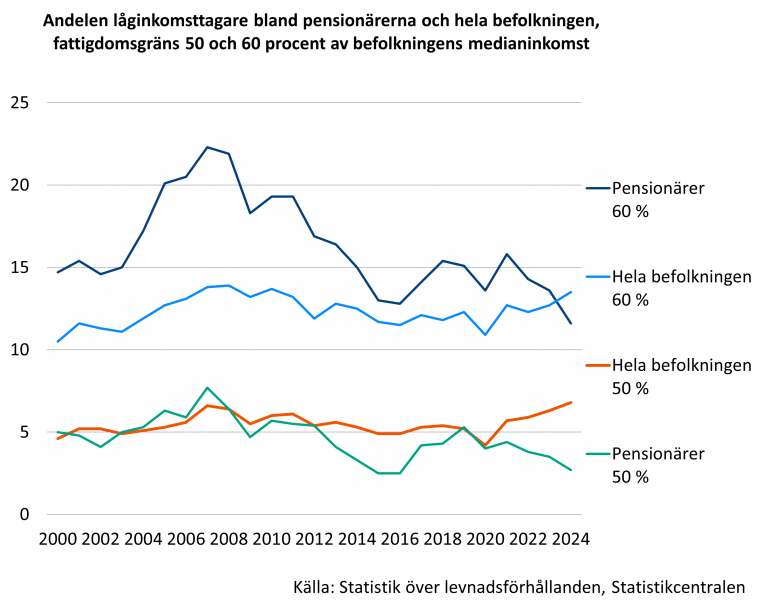
Undersökningar visar att pensionärernas ekonomi har förbättrats enligt de flesta centrala inkomstmått under de senaste två årtiondena.
Pensionärer är låginkomsttagare lika ofta som finländarna i snitt. År 2024 var ca 12 procent av pensionärerna, sammanlagt lite mindre än 170 000 personer, låginkomsttagare (med en disponibel penninginkomst som var mindre än 60 % av hela befolkningens medianinkomst).
- Enligt PSC:s enkätundersökningar upplever största delen av pensionärerna att de klarar sig åtminstone rimligt bra ekonomiskt. Ungefär var tionde pensionär har ekonomiska svårigheter, och svårigheterna är allvarliga hos något mindre än fem procent.
- Pensionärerna är ingen enhetlig grupp när det gäller ekonomin. Låga inkomster är vanligast bland sjukpensionärer, ensamboende och de allra äldsta.
- Av pensionärshushållens bruttoinkomster kommer 2/3 från pensioner. Det är typiskt att hushåll med låga inkomster får andra inkomstöverföringar, såsom bostadsbidrag för pensionärer, medan arbetspensionens betydelse accentueras bland medelinkomsttagarna. I den högsta inkomstdecilen betonas kapital- och arbetsinkomster.
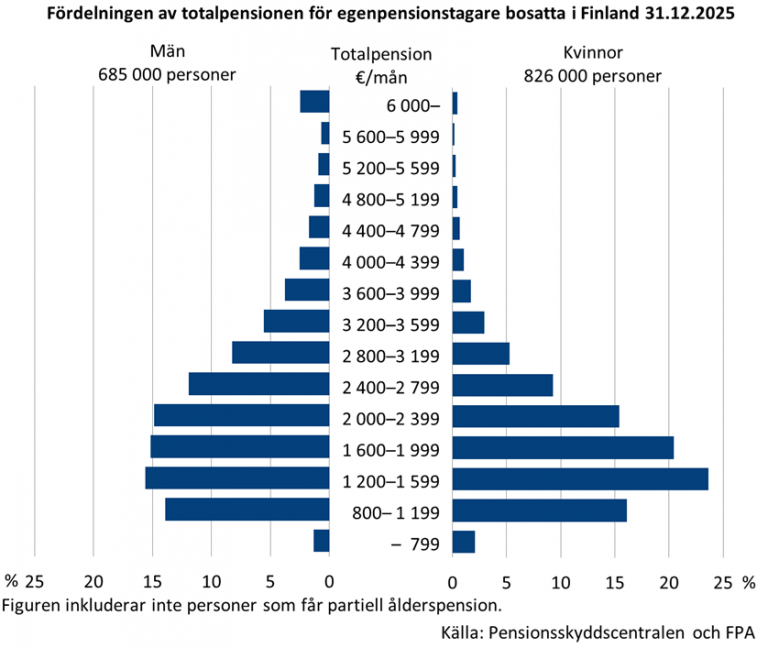
- I medeltal fick pensionstagare som var bosatta i Finland en totalpension på 2 138 euro i månaden år 2025. Medianpensionen var 1 886 €/mån.
Läs mer:
- Pensionärernas ekonomi -temasidor (Etk.fi)
- Nyhet: Ålderspensionärernas ekonomiska ställning har förstärkts – alla har inte dragit nytta av utvecklingen (Etk.fi)
- Pressmeddelande: För de flesta ålderspensionärer är det lätt att klara sig ekonomiskt – var tionde upplever utdragna svårigheter (Etk.fi)
- Kuoksa m.fl. 2024. Vanhuuseläkkeelle siirtyneet ja eläkkeiden taso taustatekijöiden mukaan vuosina 2006, 2011, 2017 ja 2023 (Julkari.fi)
Från och med år 1996 har pensionstagarnas pensioner justerats med arbetspensionsindex. Med det säkerställs att pensionens begynnelsebelopp är skäligt i förhållande till inkomsterna under arbetslivet och att de löpande pensionerna behåller sin köpkraft. De index som tryggar arbetspensionernas värde är arbetspensionsindex och lönekoefficienten.
- Med arbetspensionsindex justeras de löpande arbetspensionerna årligen i början av januari. Arbetspensionsindex påverkas till 80 procent av förändringen i prisnivån och till 20 procent av förändringen i löntagarnas inkomstnivå.
- Lönekoefficienten säkerställer att den intjänade pensionen bibehåller sitt värde. När pensionen börjar uppräknar pensionsanstalten den blivande pensionärens alla löner och arbetsinkomster med lönekoefficienten till nivån för pensionens begynnelseår. Lönekoefficienten påverkas till 20 procent av förändringen i prisnivån och till 80 procent av förändringen i löntagarnas inkomstnivå.
Åren 1995–2025 har pensionen som justerats med arbetspensionsindex ökat något köpkraft. Arbetspensionsindex har höjts nominellt med 79,7 procent och reellt med 6,8 procent. Under motsvarande tid har förtjänstnivåindex höjts nominellt med 138,3 procent och reellt med 41,6 procent. Pensionens köpkraft har alltså ökat, men jämfört med löntagarna i genomsnitt har pensionens relativa köpkraft minskat.
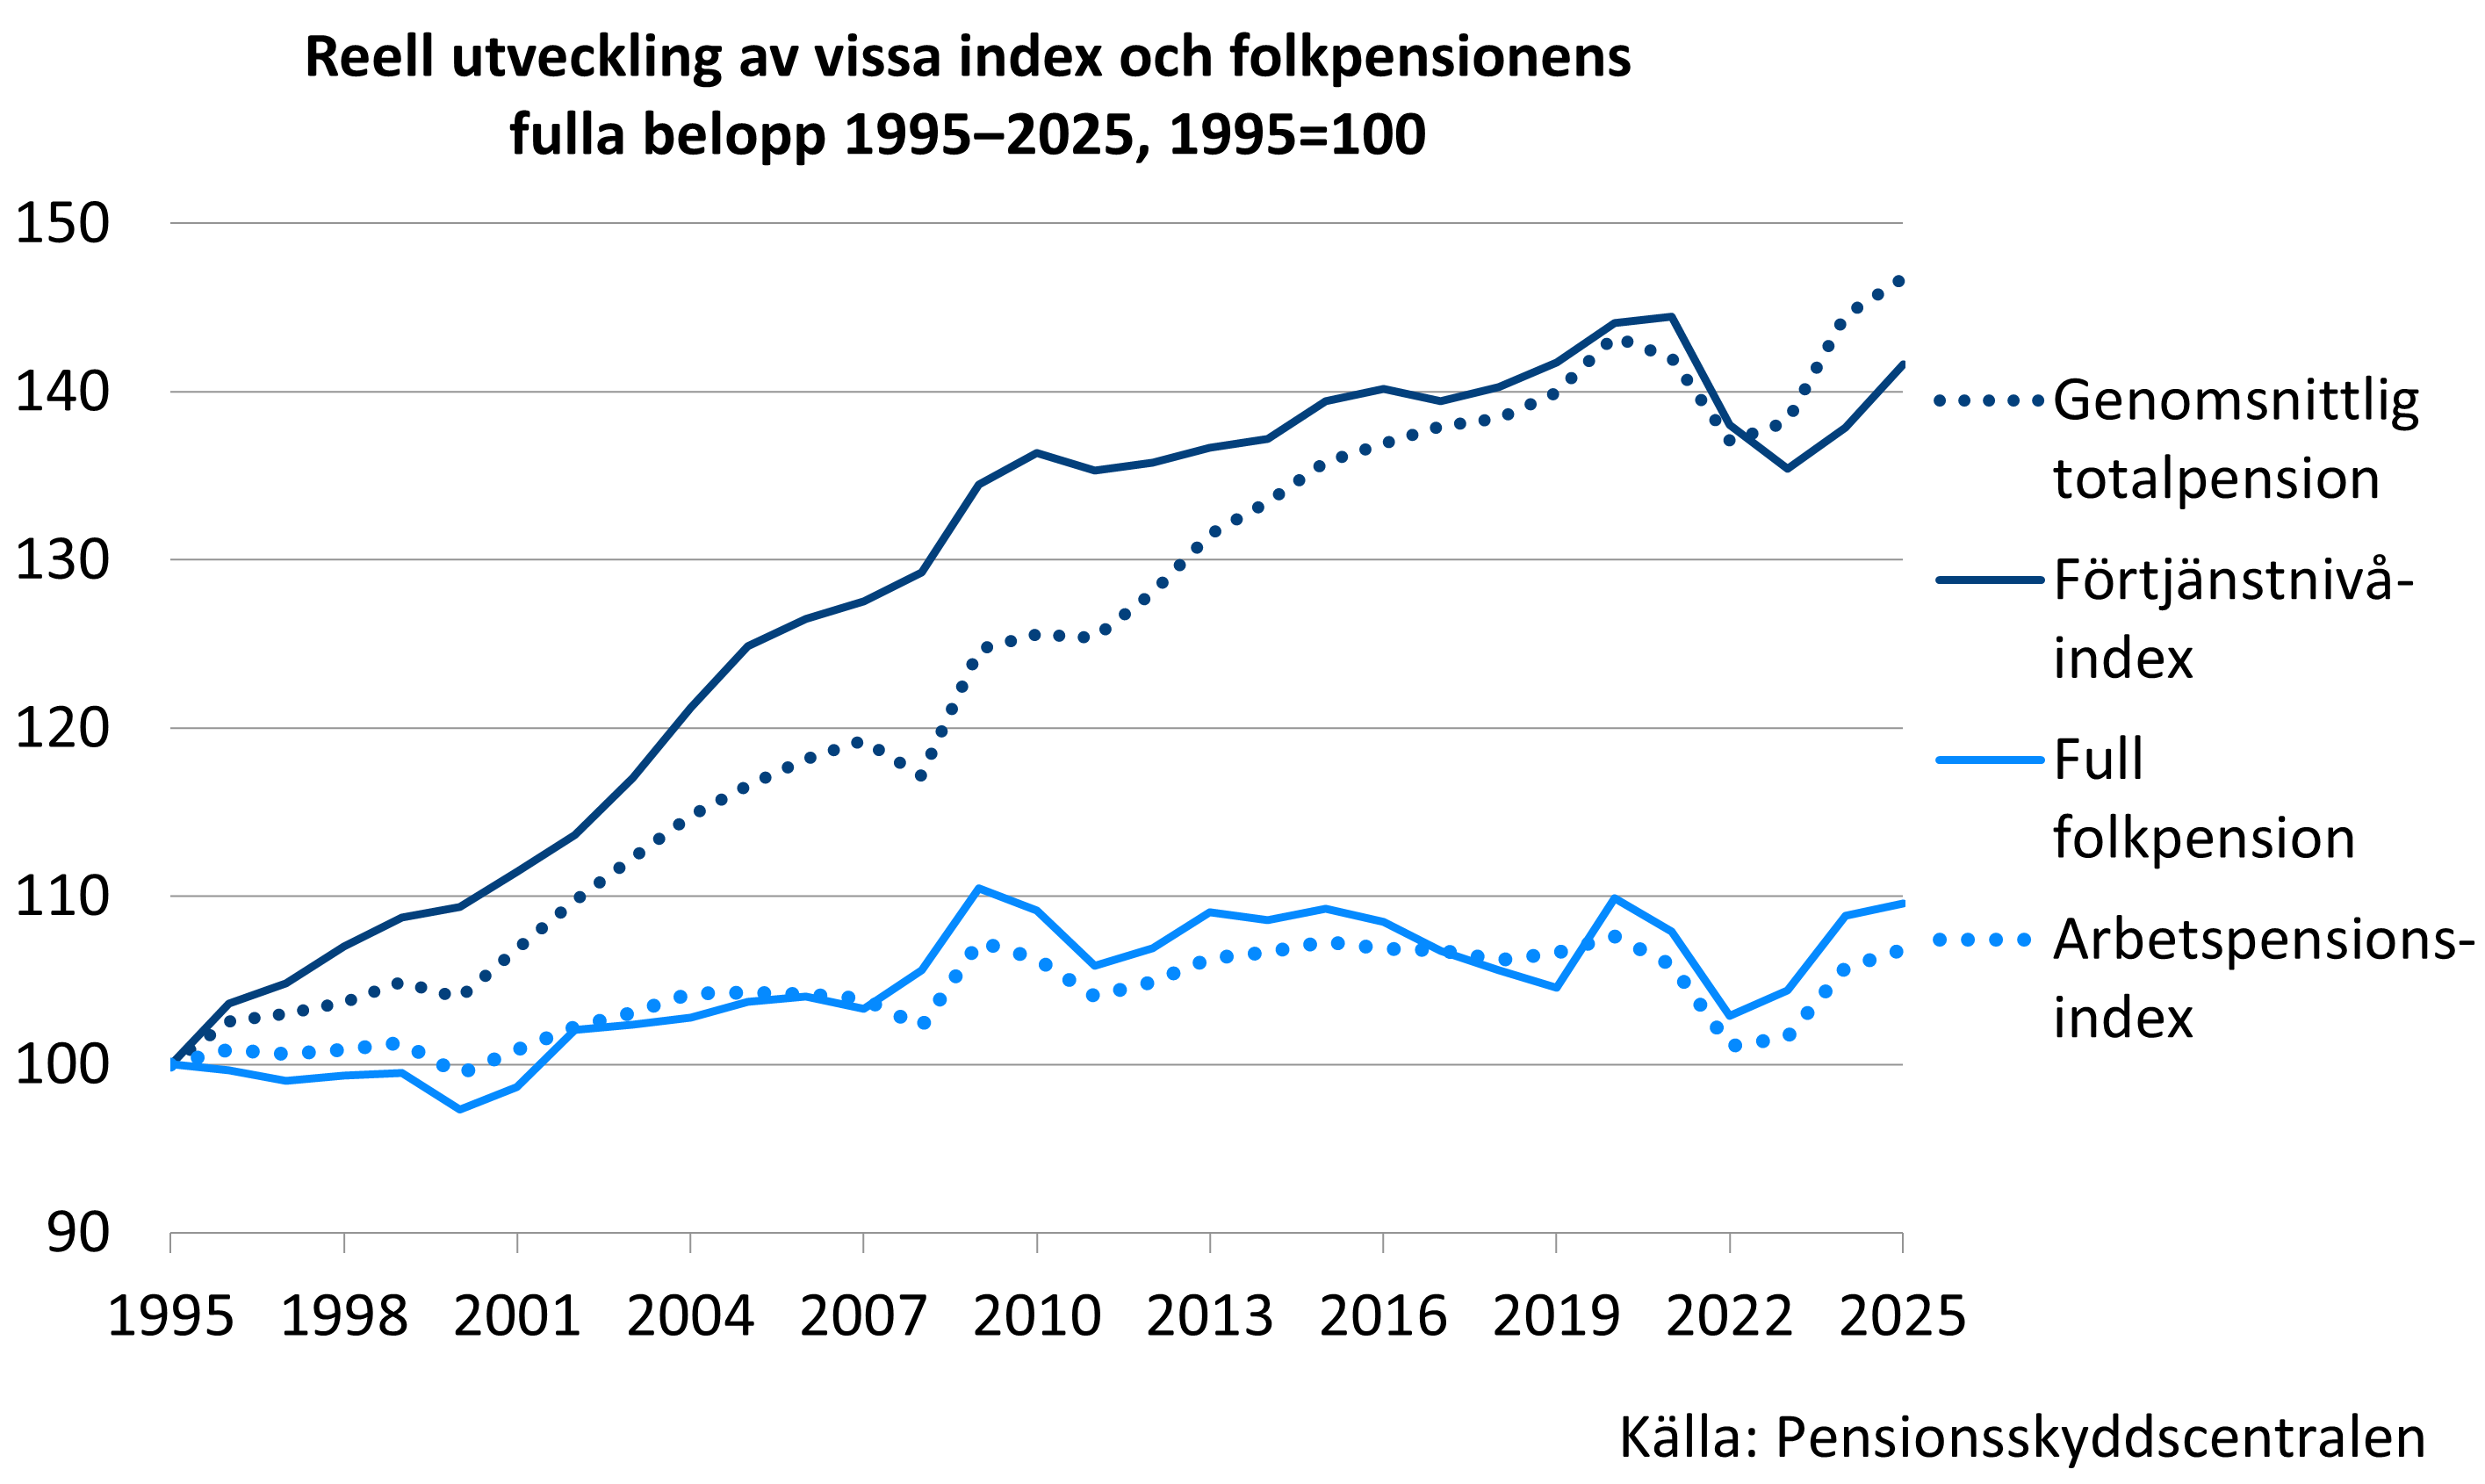
Enligt Pensionsskyddscentralens prognos från augusti 2026 uppskattas arbetspensionsindex stiga med 2,6 procent och lönekoefficienten med 3,5 procent år 2027.
Indexbegränsningen kan begränsa pensionshöjningarna i fortsättningen
I pensionsreformen år 2025 avtalades det om en indexbegränsning eller inflationsstabilisator. Mekanismen kan begränsa indexhöjningarna av löpande arbetspensioner i sådana situationer där priserna höjs snabbare än lönerna.
Om arbetspensionsindex ökar mer än lönekoefficienten under en tvåårsperiod, begränsas höjningen av arbetspensionerna så att den inte kan vara högre än lönekoefficienten. Indexbegränsningen kan tas i bruk tidigast år 2030.
Läs mer:
Vi tjänar in arbetspension under hela den tid vi är i arbetslivet. Valet av studier och yrke, familjebildning och vård av barn påverkar mäns och kvinnors yrkesbanor på olika sätt. I Finland är många branscher kraftigt könssegregerade.
- I genomsnitt har kvinnor lägre lön och tjänar därför in mindre arbetspension än män.
- År 2025 var kvinnornas medelpension 1 930 euro i månaden, alla pensioner (bl.a. folkpension och familjepension) medräknade, medan männens medelpension var 2 388 euro i månaden. Kvinnors totalpension var 81 % av männens.
När arbetsmarknaden förändras så att skillnaderna mellan män och kvinnor utjämnas, minskar också skillnaden i pensioner. Till exempel skulle en jämnare fördelning av familjeledigheter mellan pappor och mammor öka jämställdheten i arbetslivet och i pensionerna.
Skillnaden mellan mäns och kvinnors pensioner har krympt under de senaste årtiondena, men utvecklingen har varit långsam.
Läs mer:
Pensioneringsåldern har stigit under de senaste åren. År 2025 var de som gick i pension i medeltal 63,2 år gamla, medan motsvarande medeltal år 2021 var 61,1 år.
Till förändringen bidrar både den avtalade höjningen av pensionsåldern och ett minskat antal personer som blir sjukpensionerade. Den höjning av pensioneringsåldern som 2017 års pensionsreform syftade till verkar ha lyckats.
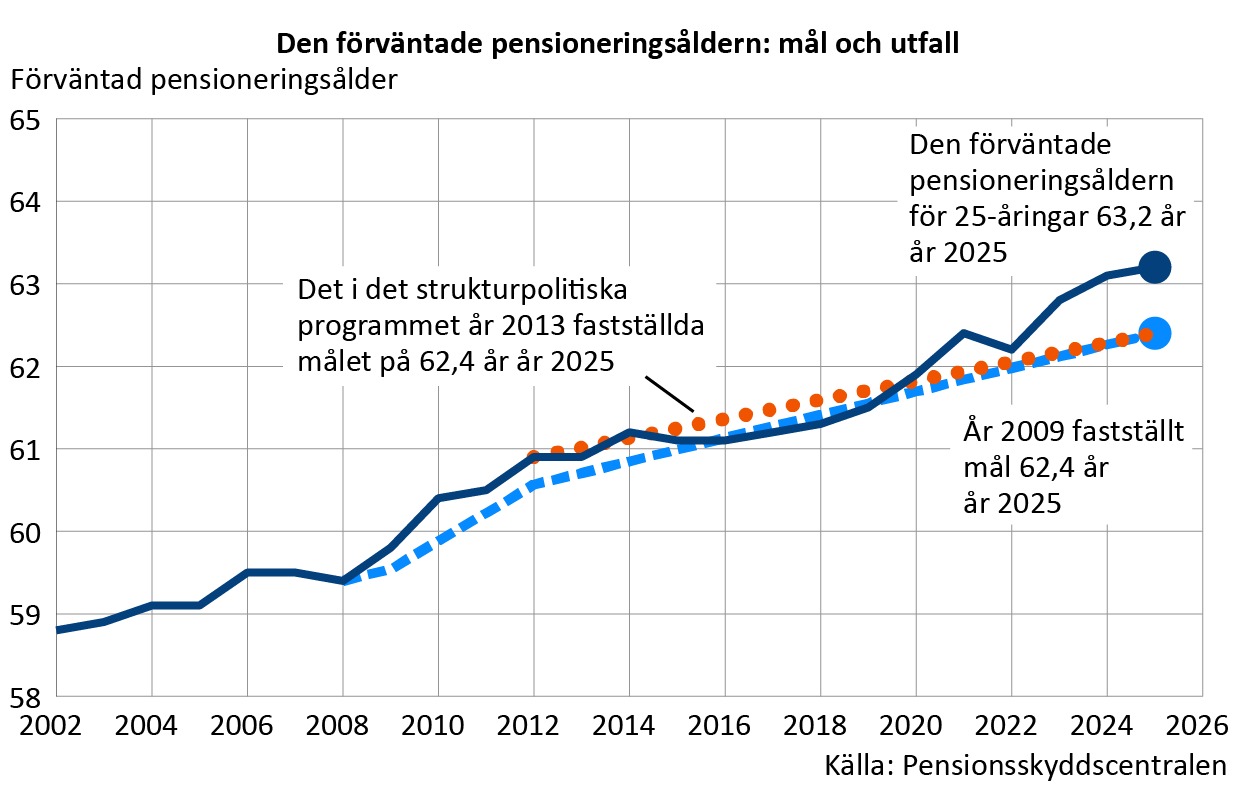
Den förväntade pensionsåldern är ett nyckeltal som tagits fram på Pensionsskyddscentralen för att mäta pensioneringsåldern. Den innebär en uppskattning av i vilken ålder människor i medeltal går i pension, om det nuvarande pensioneringsbeteendet fortgår.
Med hjälp av den förväntade pensionsåldern kan vi observera om arbetslivsbanorna blir längre och om pensionsövergångarna senareläggs. I den förväntade pensionsåldern har det beaktats att en del går i pension tidigare medan andra går i pension senare.
Hur mycket stiger pensionsåldern i framtiden?
Enligt gällande lag beror pensionsåldern på födelseåret. Den påverkas av den förväntade livslängdens utveckling.
Enligt det som avtalades om i samband med 2017 års pensionsreform stiger pensionsåldersgränserna så att den lägsta pensionsåldern för dem som är födda åren 1962–64 är 65 år. I Finland är pensionsåldern flexibel, vilket betyder att de kan gå i pension mellan 65 och 70 års ålder.
Pensionsåldern för dem som är födda 1965 eller senare knyts till den förväntade livslängden. PSC uppskattar att den lägsta pensionsåldern för personer födda åren 1965–2005 är enligt följande:
| Födelseår | Lägsta pensionsålder |
|---|---|
| 1965 | 65 år |
| 1970 | 65 år 7 mån |
| 1975 | 66 år 1 mån |
| 1980 | 66 år 6 mån |
| 1985 | 67 år |
| 1990 | 67 år 5 mån |
| 1995 | 67 år 11 mån |
| 2000 | 68 år 3 mån |
| 2005 | 68 år 8 mån |
Den första åldersklassen vars lägsta pensionsålder antas vara 70 år är de som är födda år 2025.
Läs mer:
Nyblivna ålderspensionärer har i genomsnitt arbetat närmare 40 år.
Enligt PSC:s uppgifter var medianvärdet för arbetslivslängden bland dem som gick i ålderspension år 2025 så mycket som 37,7 år. Medianen för arbetslivslängden har redan länge stigit i relativt jämn takt.
Högutbildade jobbar längre
Under de senaste årtiondena har arbetslivsbanorna förlängts i synnerhet i slutändan, bland dem som fyllt 50 eller mer.
På ett mer allmänt plan förkortas tiden i arbetslivet av bl.a. arbetsoförmåga och arbetslöshet.
I arbetslivsbanornas längd och utveckling förekommer också skillnader som följer utbildningsnivån. Högskoleutbildade har i regel längre arbetslivsbanor.
Kvinnors arbetslivslängd har ökat mera än männens, men är fortfarande kortare än männens.
Med arbetslivslängd avses tiden i arbete
I arbetslivslängden medräknas arbetspensionsförsäkrade anställningar och företagarverksamheter. En person anses ha varit i arbete under en viss månad, om hen under den månaden har varit arbetspensionsförsäkrad som anställd eller som företagare.
I PSC:s statistik anses en persons arbetsliv börja i början av den månad som följer på den då personen fyllt 17 år, eftersom man enligt dagens regler kan börja tjäna in pension i den åldern. Före år 2017 var den nedre åldersgränsen 18 år. I statistiken beaktas endast tiden tills personen går i pension, vilket betyder att arbete som pensionärer utför inte medräknas i arbetslivslängden. I PSC:s undersökningar har arbetslivslängden också studerats med början från 18 års ålder.
Läs mer:
Finansieringen av arbetspensionerna står på en starkare grund efter pensionsreformen. Enligt PSC:s nya långsiktiga kalkyler kommer placeringsavkastningen att spela en central roll i framtiden, i synnerhet aktieplaceringarnas utveckling. Placeringsavkastningen är av en avgörande betydelse för arbetspensionsavgiftens nivå.
Det har avtalats om att den genomsnittliga pensionsavgiften för anställda inom privata sektorn är 24,4 procent av lönen ända till år 2030. Enligt PSC:s kalkyl kan avgiftsnivån sjunka efter det. Avgiften är som lägst på 2040-talet, då den är drygt 22 procent. I mitten av seklet börjar den stiga igen.
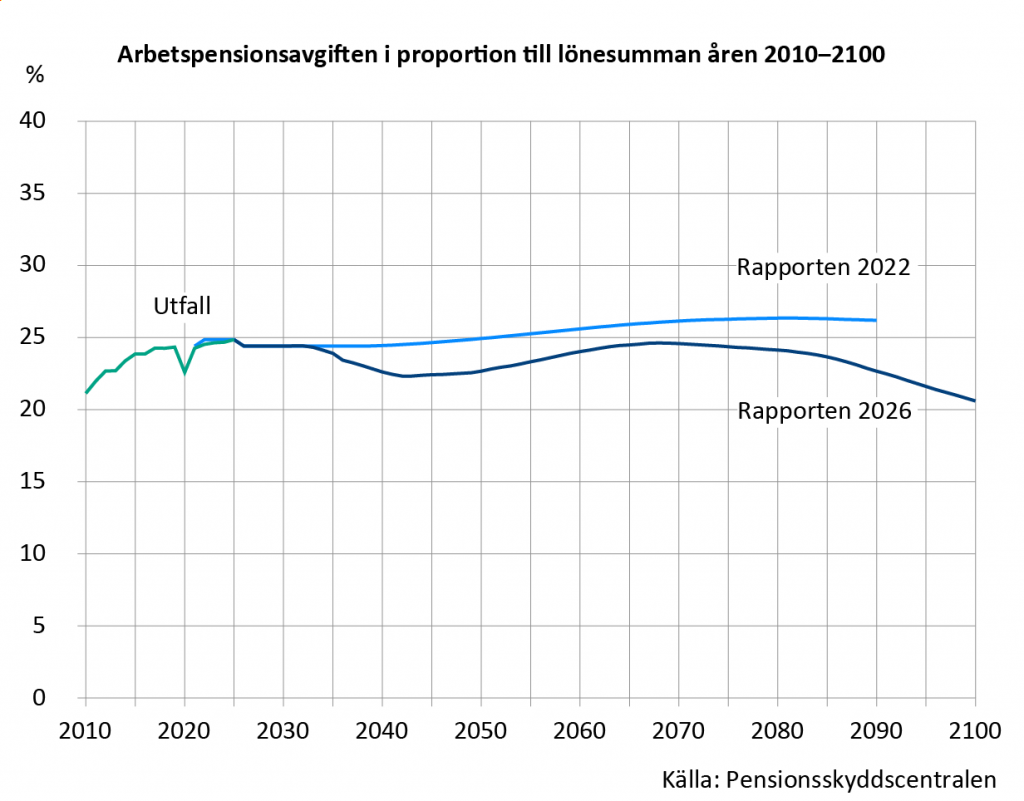
För att avgifterna ska utvecklas så här krävs att realavkastningen på pensionsplaceringarna är 3,2 procent till en början och senare 3,75 procent. Motsvarande nominella avkastning är två procentenheter högre (5,2 och 5,75 procent) på grund av inflationen.
Pensionsutgifterna kommer också att öka i framtiden. Pensionsutgiften i förhållande till lönesumman minskar under de närmaste årtiondena men börjar öka ingen på längre sikt för att befolkningen åldras och det finns färre människor i arbetsför ålder.
Läs mer:
Bland yngre personer präglas pensionsdebatten ofta av tvivel på att man kommer att få något för pensionsavgifterna man betalat.
Enligt PSC:s kalkyler får alla generationer mer i pension än de har betalat i avgifter för den. De som är födda år 2000 får lika mycket valuta för pengarna som de som är födda på 1970-talet. De som är födda åren 1970–2010 får en reell avkastning på 1,6–1,8 procent på sina avgifter.
Pensionssystemet är emellertid generösare mot äldre åldersklasser, i synnerhet för att pensionsavgifterna under tidigare årtionden var låga. Till exempel får de som är födda år 1940 får en reell avkastning på 6,1 procent på sina avgifter. Äldre generationer får en högre avkastning än yngre för att arbetspensionerna huvudsakligen finansieras med ett fördelningssystem. De pensionsavgifter som äldre generationer betalade var lägre än dagens avgifter.
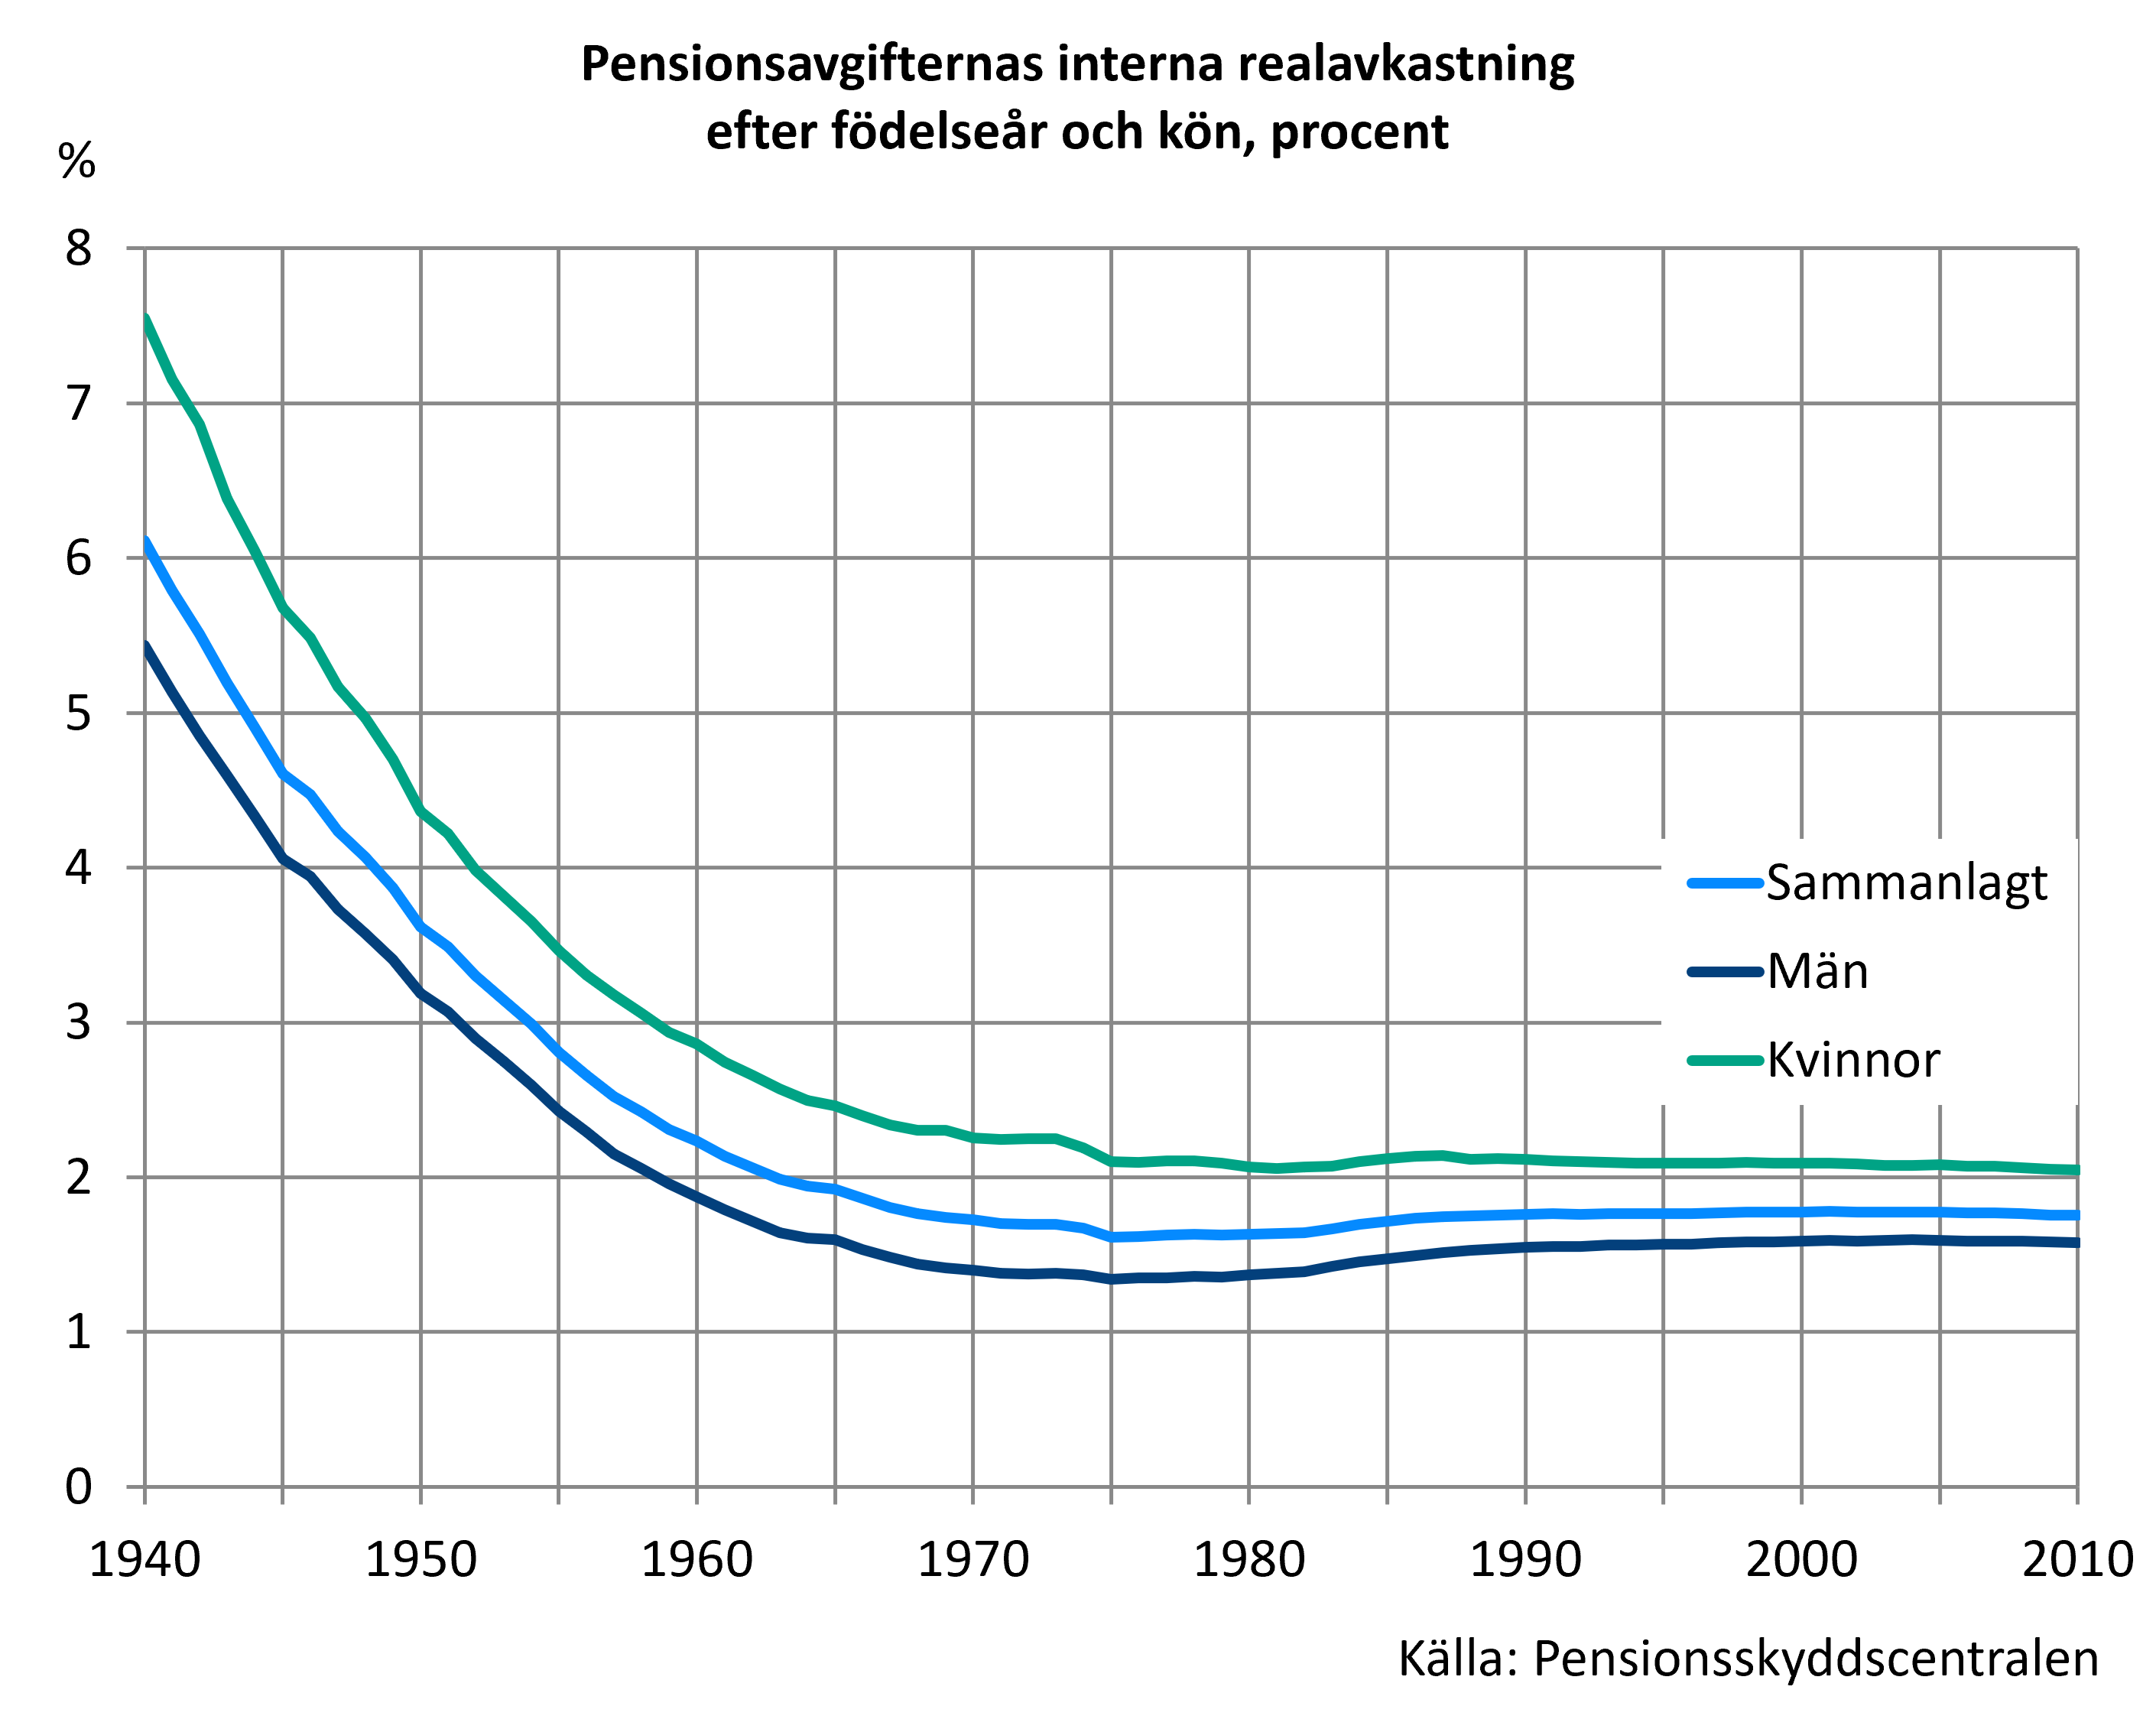
Kvinnor får i genomsnitt mer för sina pensionsavgifter än män, eftersom kvinnor i genomsnitt får mer pensionsförmåner i förhållande till sina arbetsinkomster än män. Orsakerna till det är att kvinnor lever längre och oftare får efterlevandepension.
Läs mer:
Med pensionstak avses i allmänhet en gräns i form av ett eurobelopp som skär bort en viss del av den pension som en person redan tjänat in. Pensionslönetak betyder i sin tur att en viss andel av en persons pensionsgrundande inkomst inte beaktas.
- I Finland tjänar vi in pension utgående från arbetsinkomsten. Till följd av det egendomsskydd som grundlagen garanterar måste man i Finland i stället för pensionstak försöka få en uppfattning av hur ett pensionslönetak skulle inverka.
- Införande av ett pensionslönetak skulle omedelbart leda till att det inflyter mindre pensionsavgifter, vilket skulle medföra tryck att höja pensionsavgiften. Trycket att höja pensionsavgiften skulle beröra den grupp som blir under pensionslönetaket, vilket i praktiken är låg- och medelinkomsttagarna.
- Ett sådant arrangemang skulle leda till att de som blir under pensionstaket borde betala högre avgifter för att de utlovade pensionerna ska kunna betalas. Finansieringen skulle komma i balans först tiotals år senare.
Erfarenheter från andra länder visar att ju lägre nivå pensionslönetaket har, desto större roll spelar vanligtvis olika tilläggspensionssystem som ”spräcker taket”.
I Finland finns det ganska få personer som får stora pensioner. År 2025 hade 55 procent av pensionstagare som bodde i Finland och fick egen pension en totalpension som var mindre än 2 000 euro i månaden. Mer än 4 000 euro i månaden fick sex procent och mer än 6 000 euro i månaden fick en dryg procent av pensionstagarna.
Närmare:
PSC:s konsekvensbedömningar om de pensionsnedskärningar som diskuterats i offentligheten
I offentligheten har det kastats fram olika förslag på nedskärningar av arbetspensionerna. Pensionsskyddscentralen tar inte ställning till dem, men här nedan finns uppskattningar av i vilken storleksklass effekterna av en del av förslagen rör sig i.
1. Temporär nedskärning av arbetspensionsindex
Arbetspensionsutgiften var sammanlagt 37 miljarder euro år 2025. En eventuell nedskärning av arbetspensionsindex skulle beröra den här summan. Varje år upphör visserligen en del av pensionerna och nya börjar. De påverkas inte av arbetspensionsindex.
Om arbetspensionsindex minskades med en procentenhet skulle effekten vara något mindre än en procent, dvs. knappt 370 miljoner euro under det första året. Om en sådan nedskärning gjordes under hela valperioden, fyra år, skulle effekten det fjärde året vara ungefär fyrfaldig.
En procents nedskärning av en medelpension är ungefär 20 euro i månaden. Nedskärningar av pensionsindex skulle minska de skatter som pensionärerna betalar.
Indexnedskärningens inverkan är permanent för pensionstagaren, eftersom pensionens nivå under de följande åren kommer att vara lägre än utan nedskärningen.
Effekten på pensionsutgiften består tills alla de pensioner som betalades när nedskärningen gjordes har upphört. Största delen av effekten försvinner dock på ungefär 30 år.
2. Temporär frysning av arbetspensionsindex
Hur en frysning av arbetspensionsindex skulle inverka beror på hur pris- och förtjänstnivån utvecklas. I medeltal ökar arbetspensionsindex med lite mer än två procent per år, men det varierar mycket från år till år.
Om arbetspensionsindex frystes för fyra år från och med år 2028, skulle de löpande arbetspensionerna inte justeras åren 2028–2031.
Frysning av indexet skulle minska arbetspensionsutgiften snabbt. År 2028 skulle effekten enligt dagens uppskattning vara ungefär 760 miljoner och år 2029 ungefär 1,6 miljarder euro. Som störst skulle effekten vara år 2031, då hela arbetspensionssystemets pensionsutgift på årsnivå skulle vara ungefär tre miljarder euro mindre än i baskalkylen enligt 2025 års priser.
Nedskärningar av pensionsindex skulle minska de skatter som pensionärerna betalar.
Pensionsutgiften återhämtar sig ändå till baskalkylens nivå i början av 2060-talet, när de nu löpande pensionernas andel av framtidens pensionsutgift minskar.
3. Slopande av pensionstillväxten för examina
Man tjänar in pension för olika examina så att den slutliga intjänade pensionen för dem för närvarande är några tior i månaden. Det är fråga om statens pensionsutgift. Om pensionsintjäningen för studier slopades skulle det ha en relevant inverkan på pensionsutgiften först under århundradets andra hälft. Orsaken är att det typiskt är unga människor som avlägger examina.
På lång sikt skulle effekten ändå bli stor. År 2060 skulle utgiften vara ungefär 130 miljoner euro och år 2100 redan 1,4 miljarder euro mindre än enligt en utveckling som följer nuvarande lagstiftning. Eurobeloppen anges enligt 2025 års prisnivå.
4. Slopande av pensionstillväxten för inkomstrelaterade dagpenningar
Man tjänar in arbetspension under sådan tid då man får inkomstrelaterad arbetslöshetsdagpenning, men ungefär en fjärdedel mindre än när man arbetar. Pensionsintjäning under arbetslöshet sker typiskt mot slutet av arbetslivsbanan. Om pensionsintjäningen under arbetslöshet slopades skulle det minska pensionsutgiften på lång sikt.
Arbetslöshetsförsäkringspremierna skulle också sjunka från den tidpunkt då pensionsrätten avskaffas.
Pensionsutgiften skulle minska med ungefär 130 miljoner euro år 2040, med ungefär 600 miljoner euro år 2060 och ungefär 1,5 miljarder euro år 2011 jämfört med dagens regler för hur pensionen bestäms. Eurobeloppen anges enligt 2025 års prisnivå.
Företagares pensionsavgift och framtida pensions storlek (liksom vissa sociala förmåners) beror på FöPL-arbetsinkomsten. FöPL-arbetsinkomsten ska motsvara den lön som skäligen bör betalas om en person med motsvarande yrkesskicklighet avlönas att utföra företagarens arbete i stället för företagaren.
I slutet av år 2025 fanns det lite mer än 213 000 FöPL-försäkrade företagare i Finland. Ungefär en tredjedel av dem var kvinnor. Företagarnas genomsnittliga fastställda FöPL-arbetsinkomst var ungefär 25 400 euro om året. FöPL-försäkringsavgiften är 24,4 % av arbetsinkomsten.
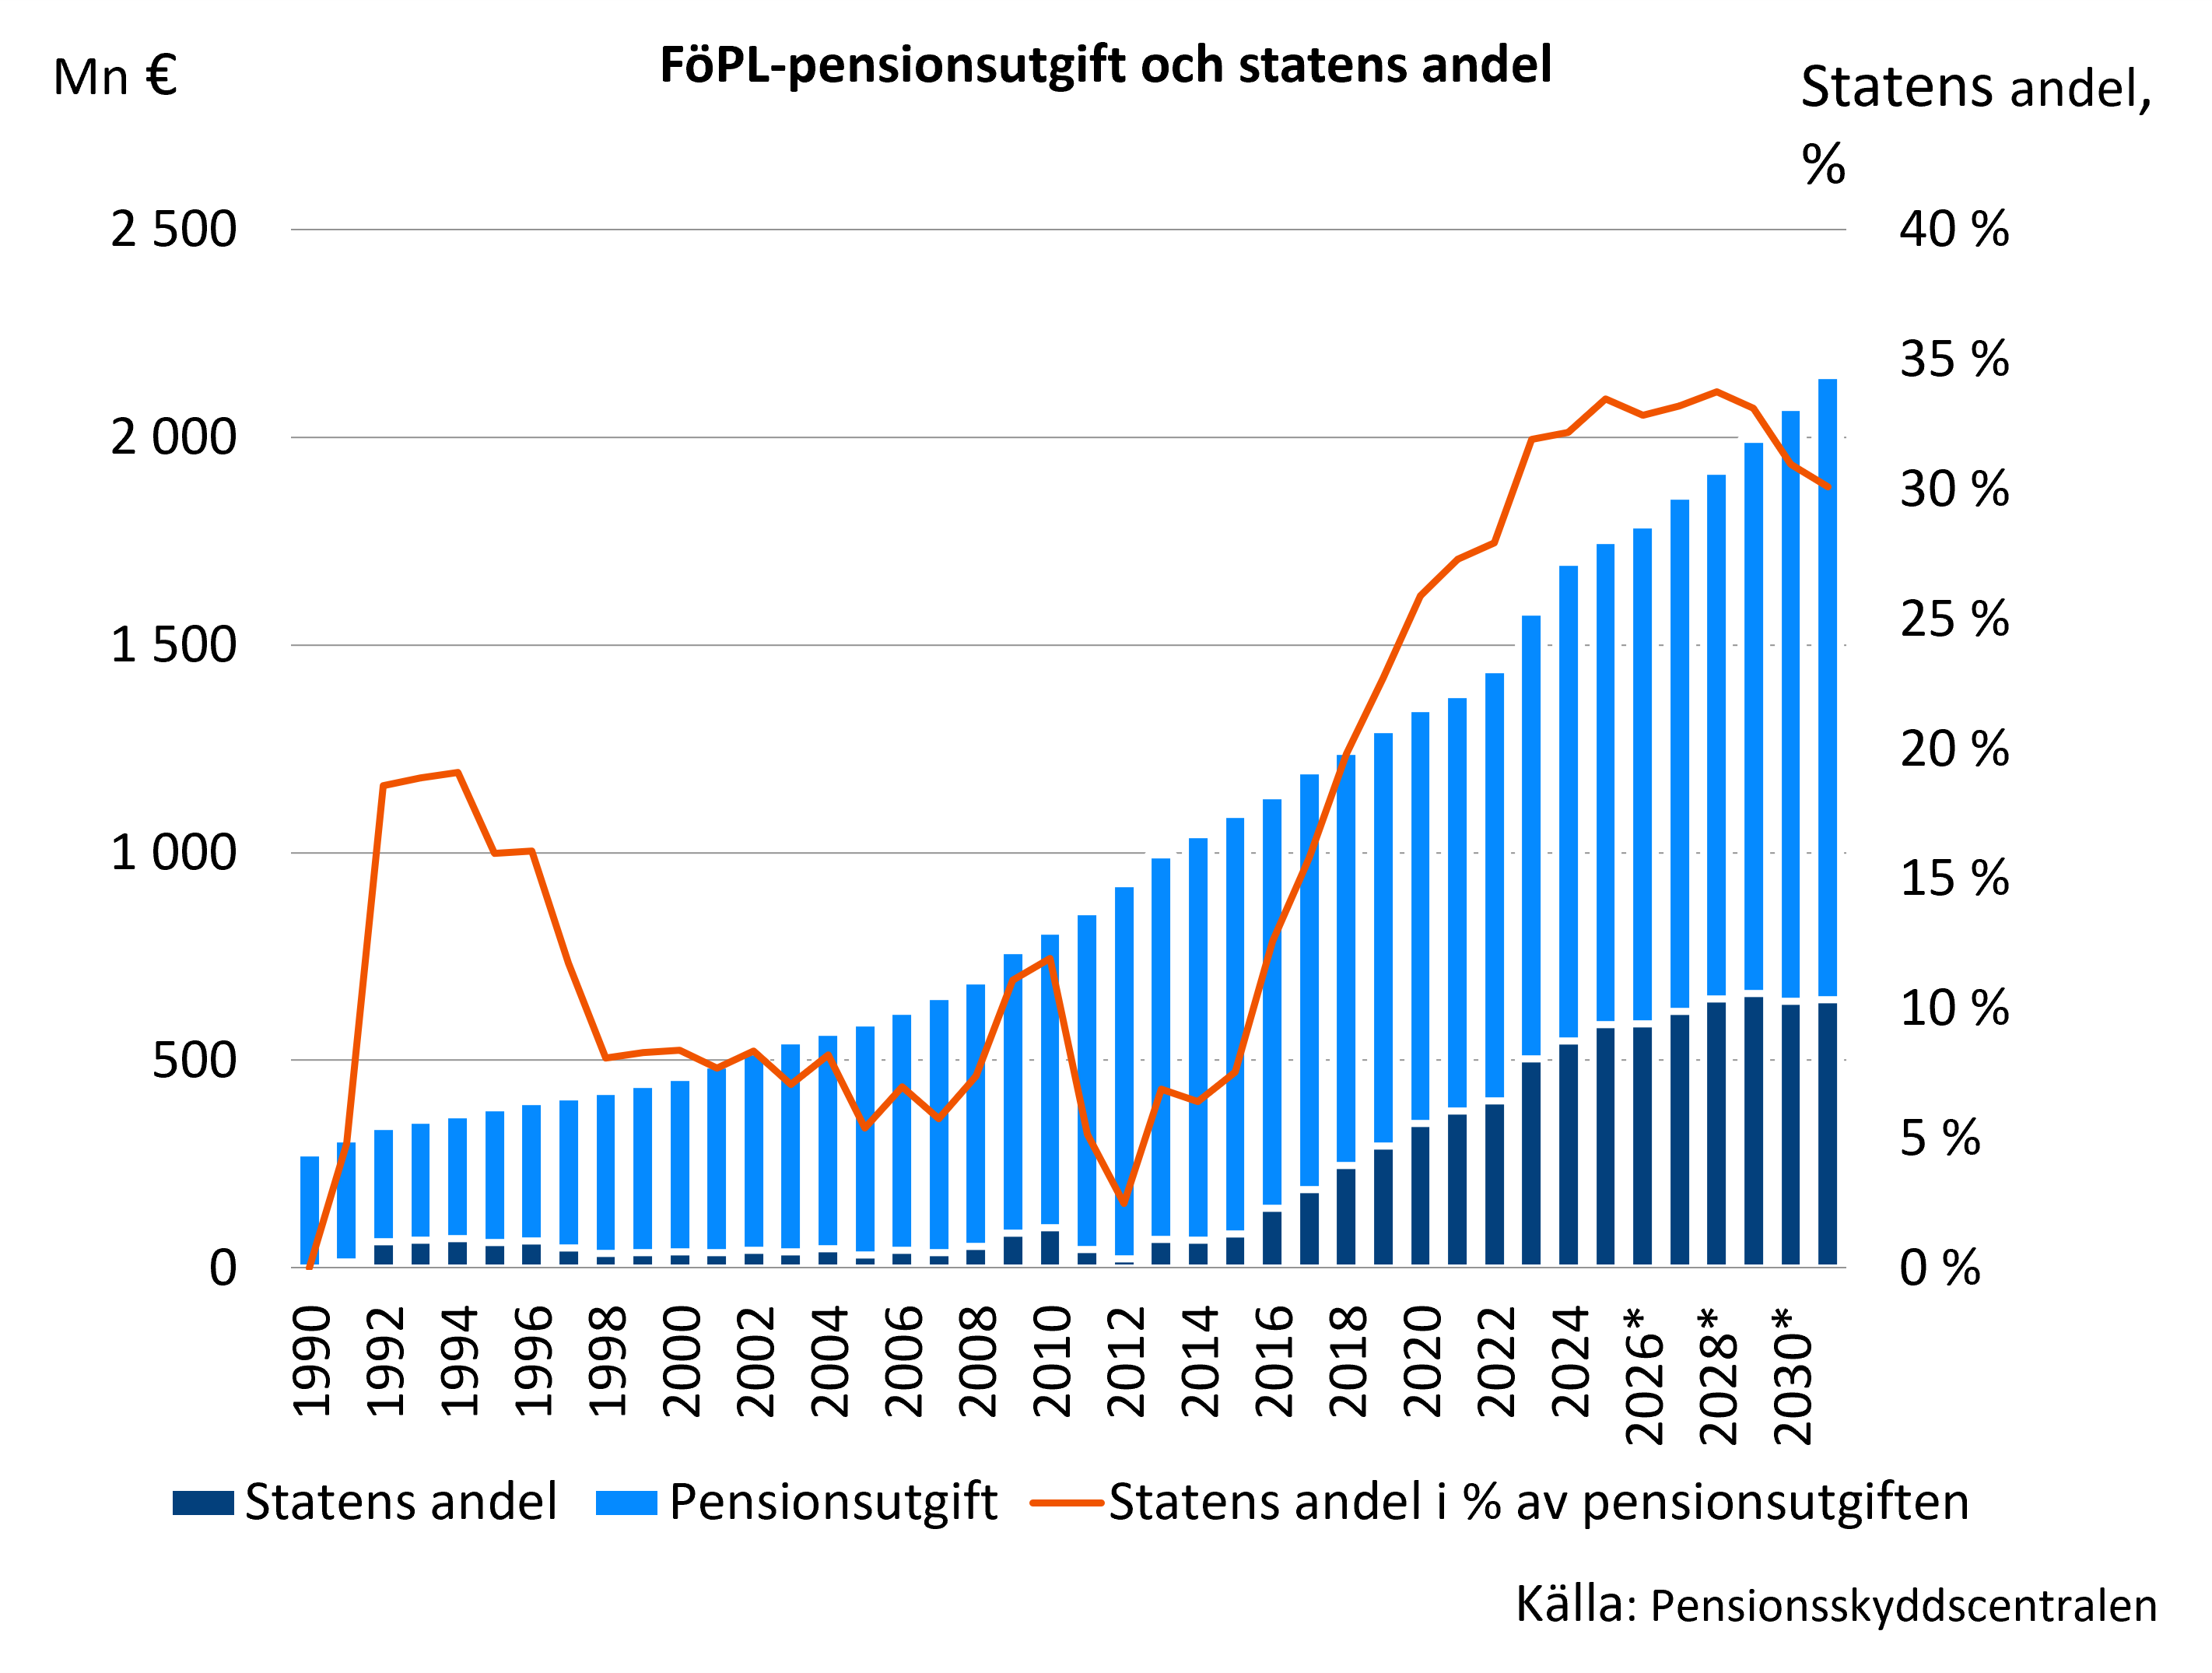
Staten bekostar den del av FöPL-pensionerna som försäkringsavgifterna inte räcker till för att täcka. År 2025 var denna andel kring 600 miljoner euro. Enligt uppskattningar kan FöPL-reformen öka denna summa med ungefär 80 miljoner, men den verkliga effekten preciseras senare.
Förslaget till FöPL-reform i korthet:
- Regeringen avtalade i rambudgetförhandlingarna år 2026 om att företagare i fortsättningen ska kunna välja om deras FöPL-avgifter ska basera sig på en arbetsinkomst som fastställs enligt arbetsinsatsens värde, ungefär som idag, eller enligt skattepliktiga inkomster. För närvarande uppskattas lagen träda i kraft år 2028.
- En arbetsinkomst som baserar sig på arbetsinsatsens värde ska ändå vara minst 50 % av den skattepliktiga inkomsten.
- Enligt uppskattning skulle reformen minska pensionsavgifterna låginkomsttagarna och en del av medelinkomsttagarna bland företagare och öka pensionsavgifterna för dem som har höga inkomster. Enligt konsekvensbedömningar skulle 40 procent av företagarna få sänkta FöPL-avgifter, 40 procents avgifter skulle hållas oförändrade och 20 procents avgifter stiga, enligt 2033 års nivå.
- Den nedre gränsen för försäkringsskyldigheten skulle hållas på den nuvarande nivån (idag drygt 9 400 euro/år).
Läs mer:
- Företagares pension (Arbetspension.fi)
- Analys: Yrittäjien YEL-työtulot ja verotettavat ansiotulot (Julkari.fi)
- Statistik: FöPL-arbetsinkomster oh justering av dem (Etk.fi)
- Kostnadsfördelningen och statens andel i FöPL-pensioner (Etk.fi)
- Blogginlägg: YEL-uudistus tuo ansiotulot osaksi yrittäjien vakuuttamista (Etk.fi)
Läs mer på Etk.fi: